每个月工资到账,先被公积金月冲划走一笔还房贷;可一旦失业,收入断流,月供却不会跟着停。手里的现金到底能撑几个月?提前还掉一部分,是不是能换来更久的安全感?这两个问题,光靠拍脑袋算不清。
于是我做了一个单文件的网页小工具——失业房贷现金流压力计算器。纯房贷口径,打开即用、无需注册,还可以一键存成 PDF 离线看。
核心玩法
- 真实政策建模:以税前月薪为起点,逐月扣减社保个人部分(养老 8% + 医疗 2% + 失业,按城市不同)、公积金个人部分,再按累计预扣法(含速算扣除数、自然年重置)算个税,得到"到手"。公积金缴存基数按当地上下限自动测算,月缴存额 = 基数 × 比例 × 2(个人 + 公司),在职递增、失业断缴。
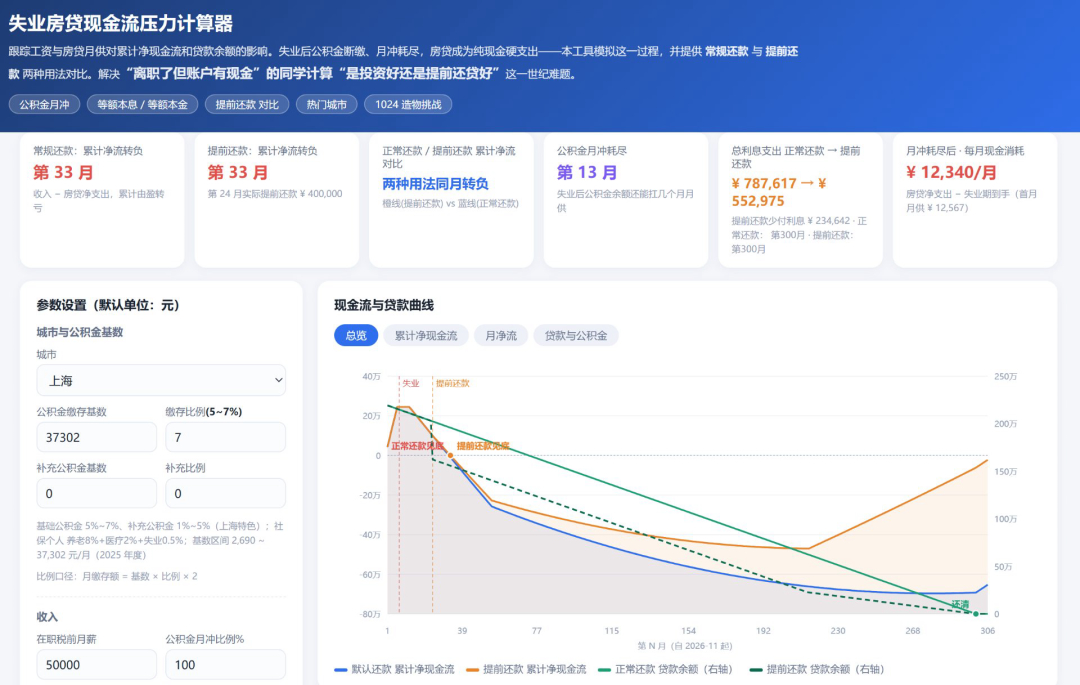
- 双方案对比:A「持有现金应急」vs B「提前还款减压」。曲线同时画出累计净现金流(蓝 / 橙)和贷款余额(绿),提前还款会在指定月份画出明显的下降台阶。
- 全量月度明细表:最长 30 年逐月展开,含税前、公积金入账、月供、月冲、当月 / 累计净现金流、公积金与商贷余额等十几列,可滚动、可对比方案 B。
- 体验细节:所有参数实时存入浏览器本地(localStorage),下次打开自动带入;可一键"保存为 PDF"归档;内联 SVG 自绘图表,无外部依赖,单文件即可分享。
使用场景与目标用户
适合用公积金月冲还贷、且工作存在不确定性的中产家庭:互联网 / 外企被打断 career、准备跳槽的空窗期、或单纯想给家庭财务做一次压力测试的人。
体验方式
打开网页 → 选城市、填税前月薪和贷款信息、设定失业起始月与再就业时间线 → 点"重新计算",立刻看到 KPI、曲线和明细。手机 / 电脑浏览器都可用。
一个跑通的示例
下图是默认示例:上海、在职税前 5 万、公积金基数 37302、商贷 140 万(利率 3.0%)+ 公积金贷 80 万(2.6%)、等额本金、第 7 个月失业、第 24 个月提前还款 40 万。结论很直观:公积金月冲第 13 个月耗尽,累计现金第 33 个月转负;而提前还款能把总利息从约 78.8 万压到 55.3 万,省下 23.5 万。
它解决什么
它回答一个关键问题——在收入中断之前,你的安全垫到底有多厚,以及提前还款能否换来更长的喘息时间。比 Excel 模板省心,比拍脑袋靠谱。
工具已发布在 WorkBuddy,可在线使用:https://layoff-mortgage-cashflow.app.workbuddy.host/?sharecode=ALO4U5RFRF 。这也是我参加 1024 造物挑战的作品之一,欢迎拿去给自己家做个压力测试。